一套方法看起來很好用,有時只是剛好遇到適合它的那幾天。換到盤整、消息行情,或是波動比較小的月份,結果可能完全不同。
回測就是把交易規則放回過去的行情,站在當時的位置重新做決定。進場、停損、停利都照同一套條件記錄,累積到一定筆數後,再看這套方法到底有沒有優勢。
沒有寫過 Pine Script 也能回測,先從 K 棒重播開始就夠了。想讓程式自動跑交易紀錄,再用策略測試器。一般指標和 strategy 腳本不同;指標怎麼挑可以接著看 TradingView 指標推薦。
看完本篇你將了解
回測是什麼?三種做法先分清楚
搜尋「TradingView 回測」時,常會看到 K 棒回放、策略測試器和模擬交易。三個功能都能練習,做的事情不太一樣。
| 方法 | 怎麼做 | 適合什麼交易 | 要注意什麼 |
|---|---|---|---|
| 手動回測 | 把右側行情遮住,逐根 K 棒記錄進出場 | 型態、價格行為、主觀判讀 | 速度慢,但能保留當下的判斷過程 |
| K 棒回放 Bar Replay | 用 TradingView 逐根或自動播放歷史 K 棒 | 日內交易、盤中決策、圖表策略 | 要用 Replay Trading,別把即時報價當成歷史成交 |
| 策略測試器 Strategy Report | 把規則寫成 Pine Script 策略,自動跑歷史資料 | 條件明確、可以程式化的策略 | 結果很快,規則寫錯也會很快得到錯的答案 |
如果進場條件是「K 棒收盤確認均線交叉後,送出買單」,規則很明確,適合交給策略測試器。訊號出現與成交要分開看:本篇範例在收盤時計算訊號,市價單依設定延遲 1 tick 執行;歷史 K 棒回測預設會在下一根 K 棒開盤模擬成交。若要判斷結構、區間位置和當下的 K 棒反應,手動回放通常比較合理,因為很多判斷沒辦法只用一行條件寫完。
回測前,先把規則寫到不需要猜
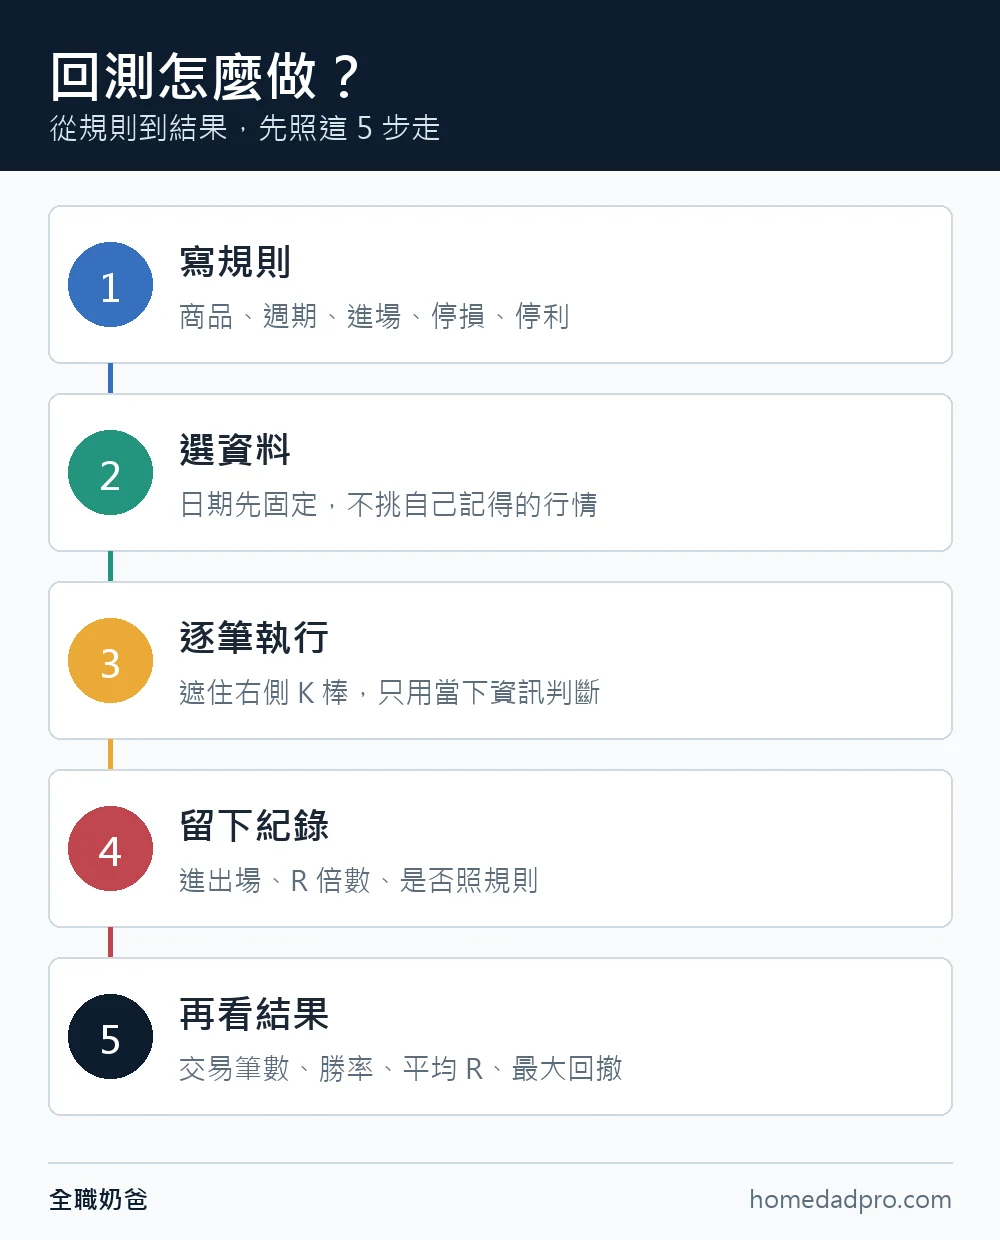
「看到不錯的位置就進場」沒辦法回測,因為每次看到的「不錯」都可能不一樣。至少要先寫清楚五件事:商品與週期、進場條件、停損位置、停利方式、一天最多做幾次。
例如測試 NQ 5 分 K,可以把規則寫成:
- 只測美股開盤後前 90 分鐘。
- 價格站上當日 VWAP,回踩後收一根多方 K 棒才做多。
- 停損放在回踩低點下方 2 點。
- 先看 1:2,到價一次全部出場。
- 同一天連續停損 2 次就停止。
這只是一個方便計算的假設,不代表一定適合拿來交易。它的好處是每個條件都能回答「有」或「沒有」,回測時不必看到結果後再改標準。
停損與停利可以先用固定方式,等樣本累積後再測第二個版本。進場條件、停損、停利同時一直改,最後很難知道結果是被哪一項拉動。風報比還不熟,可以先看風險報酬比怎麼算。
TradingView K 棒回放怎麼用?
打開 TradingView 圖表,上方工具列找到「Bar replay/重播」。按下去後先選開始日期,接著用播放鍵自動前進,也可以按單步按鈕,一次只多看一根 K 棒。
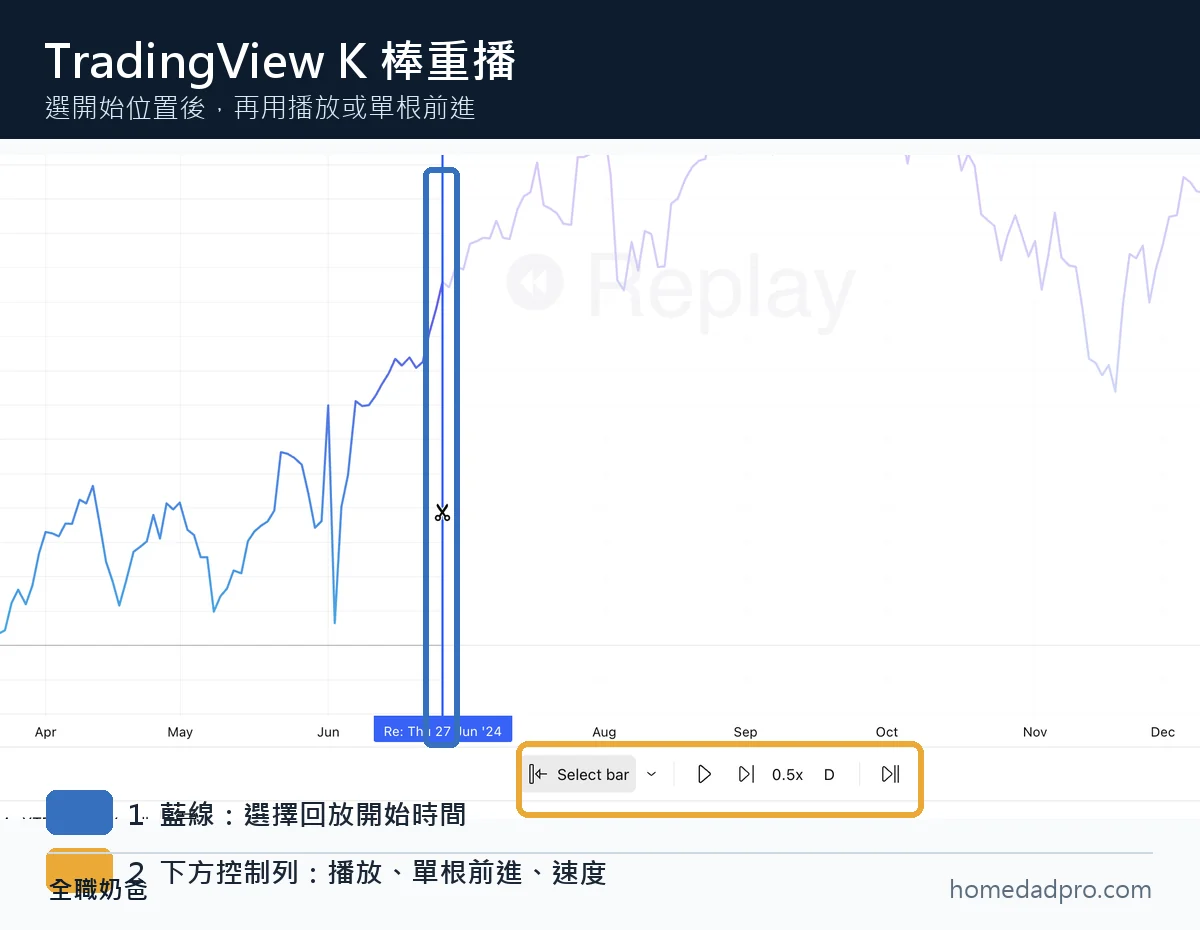
回放前先把圖往左移,停在還看不到後續走勢的位置。畫線、指標和版面可以先準備好,右邊的結果不要偷看。每次出現條件,就在紀錄表寫下時間、方向、進場價、停損和停利。
想直接在歷史行情裡模擬下單,要使用 Replay Trading。一般 Paper Trading 和券商交易面板仍以即時報價執行,圖表在重播、成交卻跑到現在,是最容易看錯的地方之一。
日內歷史資料能回放多遠,會受到商品、週期和 TradingView 方案影響。只想先熟悉流程,免費版可以開始;要測更早的 1 分 K、秒 K,再比較TradingView 付費方案會比較有意義。
選日期、逐根前進與回到即時圖表的操作,可以接著看 TradingView K 棒回放教學。只練看圖,用回放功能就能開始;想留下模擬成交和損益,再開 Replay Trading。
每一筆怎麼記?先用 R 倍數統一
不同交易的停損距離不一樣,只記賺幾點、賠幾點,很難放在一起比較。可以把單筆預計虧損設成 1R:停損就是 -1R,賺到兩倍風險就是 +2R。
假設 MNQ 做多 1 口,進場 21,000,停損 20 點,單筆風險是 $40。最後在 21,030 出場,獲利 30 點,也就是 $60,這筆交易記成 +1.5R。手續費和滑價仍要從結果扣掉。
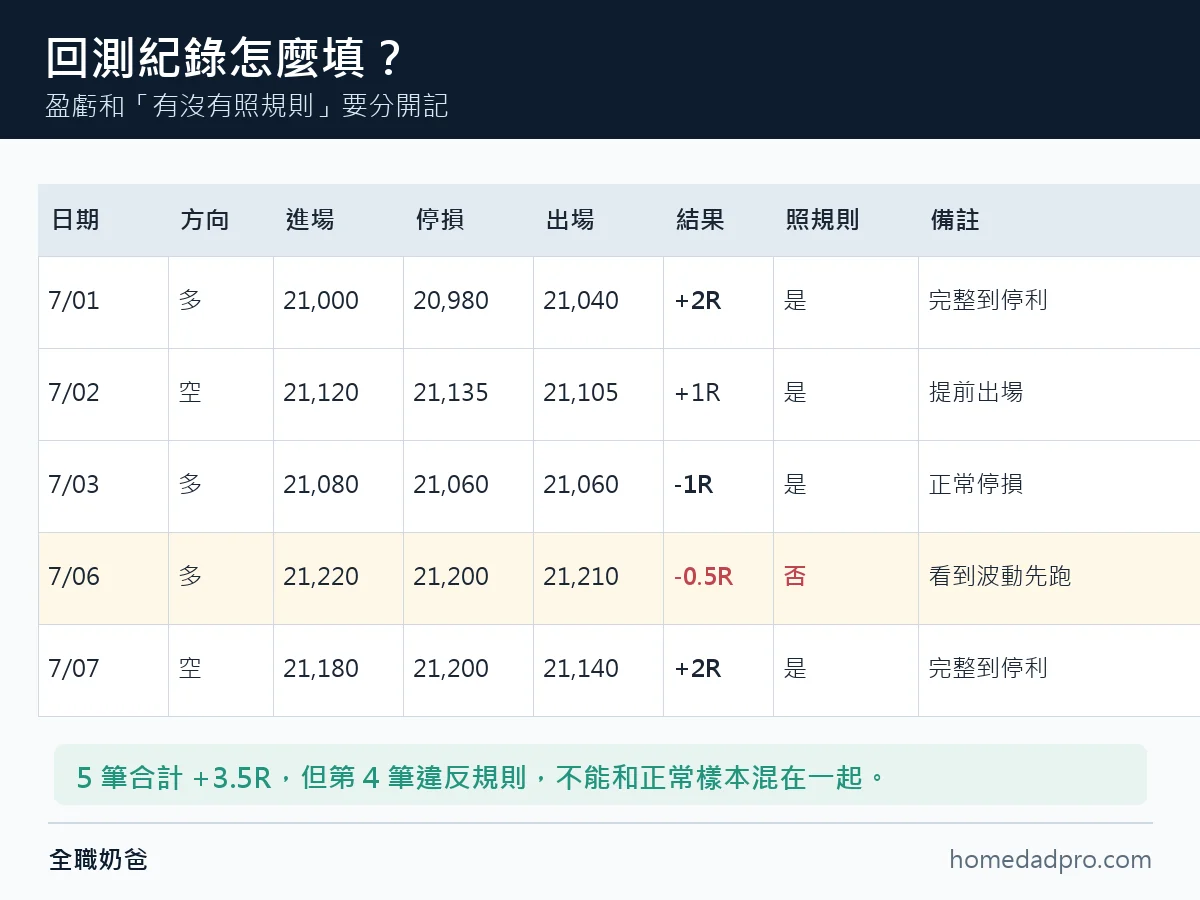
紀錄表不必做得很花。日期、商品、方向、進場、停損、出場、R 倍數、是否照規則,這八欄已經能回答大部分問題。想連口數一起算,可以搭配倉位與單筆風險計算。
需要現成表格的話,可以下載交易日誌 Excel 範本。填入原始風險、毛損益和費用後,會算出淨損益與實得 R,旁邊也能記錄是否照計畫執行。
TradingView 策略測試器怎麼用?
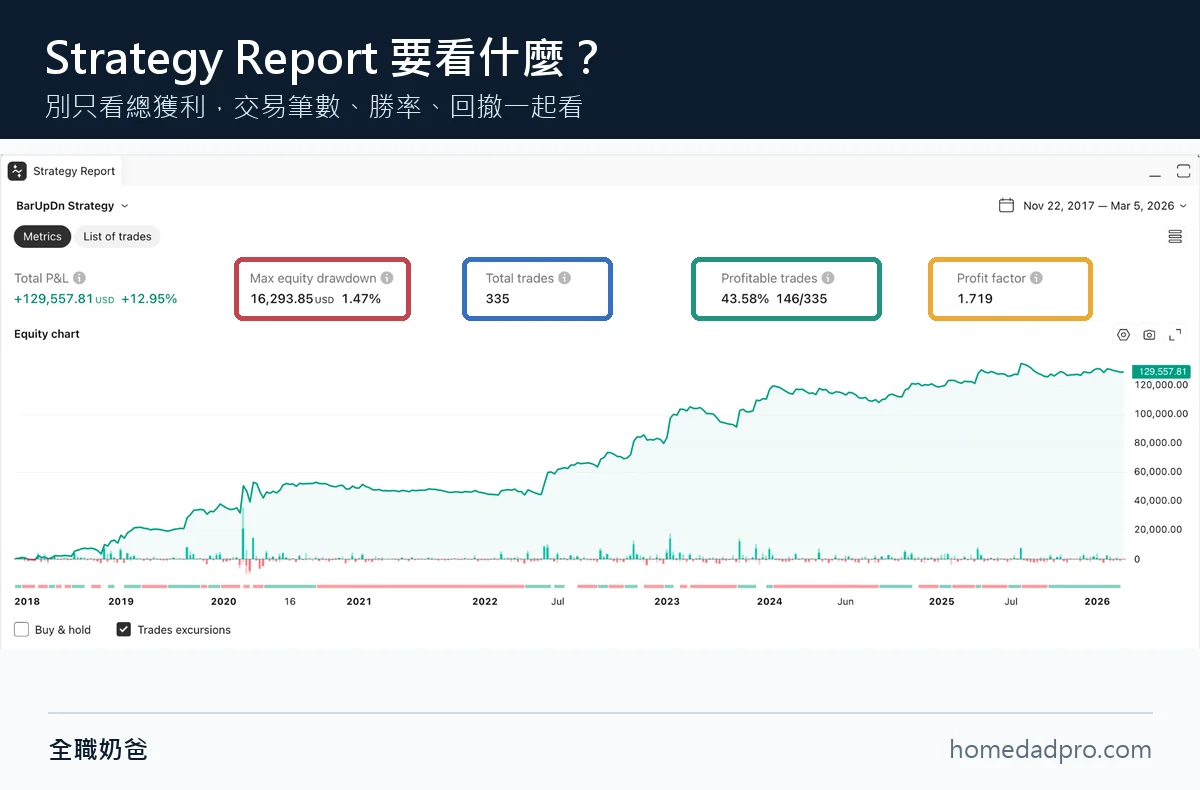
策略測試器適合規則可以程式化的交易方法。把內建 Strategy 或 Pine Script 策略加到圖表,下方會出現 Strategy Report,裡面可以看交易清單、淨利、勝率、最大回撤和其他統計。
先在左上角選商品與週期。例如用 MNQ1! 的 5 分 K 練習,就先把這兩項固定。接著按上方「Indicators, metrics, and strategies」,左側選「Technicals」,再切到「Strategies」。在內建清單選「Two moving averages crossover」,就能載入雙均線策略;也可以直接搜尋這個英文名稱。中文版從「技術分析」切到「策略」即可找到。
這裡只是用內建策略熟悉操作,不是推薦用它交易。加入後,圖表會出現模擬進出場標記,下方會打開策略報表。想改均線長度,點策略設定的「輸入(Inputs)」,分別設定快線長度與慢線長度;數值代表幾根 K 棒,會跟著圖表週期改變。
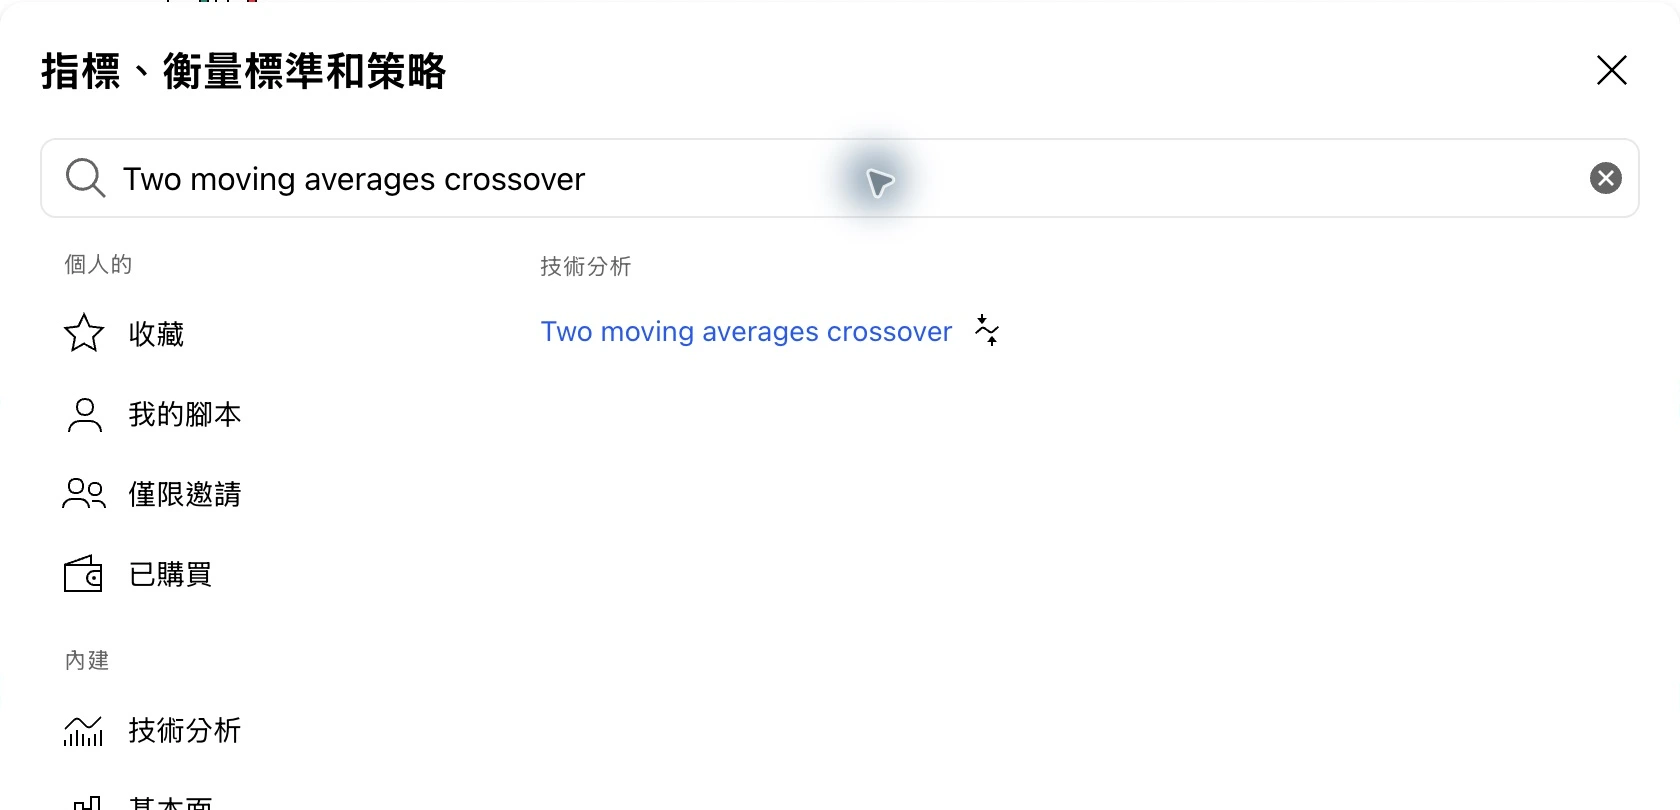
一般指標只負責畫線,不一定會產生測試報告。腳本必須用 strategy 類型,並且寫出進場、出場和口數,策略測試器才知道什麼時候模擬成交。
報表左上角的折線圖圖示是績效摘要,表格圖示是交易清單。先抽一筆確認時間、方向、口數和成交價都符合你的規則,再看整體績效。想把自己的進出場條件寫成策略,可以接著看 Pine Script 策略回測教學。
需要指定更長日期區間時,可以使用 Deep Backtesting 深度回測。它會用所選商品可取得的歷史資料計算,結果不一定和圖表目前載入的普通回測完全相同。連續期貨、合約換月和資料長度也可能讓結果改變。
想把策略結果帶到試算表,打開策略報告的內容選單,選「Download data as XLSX」可下載整份報告;只要逐筆交易時,在交易清單右上角用下載按鈕匯出 CSV。這是策略報告的匯出方式,Replay Trading 則從自己的績效與交易清單頁籤匯出。下載後一併保留策略版本、商品、週期、日期範圍與成本設定,下次比較才不會混到不同條件。
TradingView 回測的手續費和滑點怎麼設定?
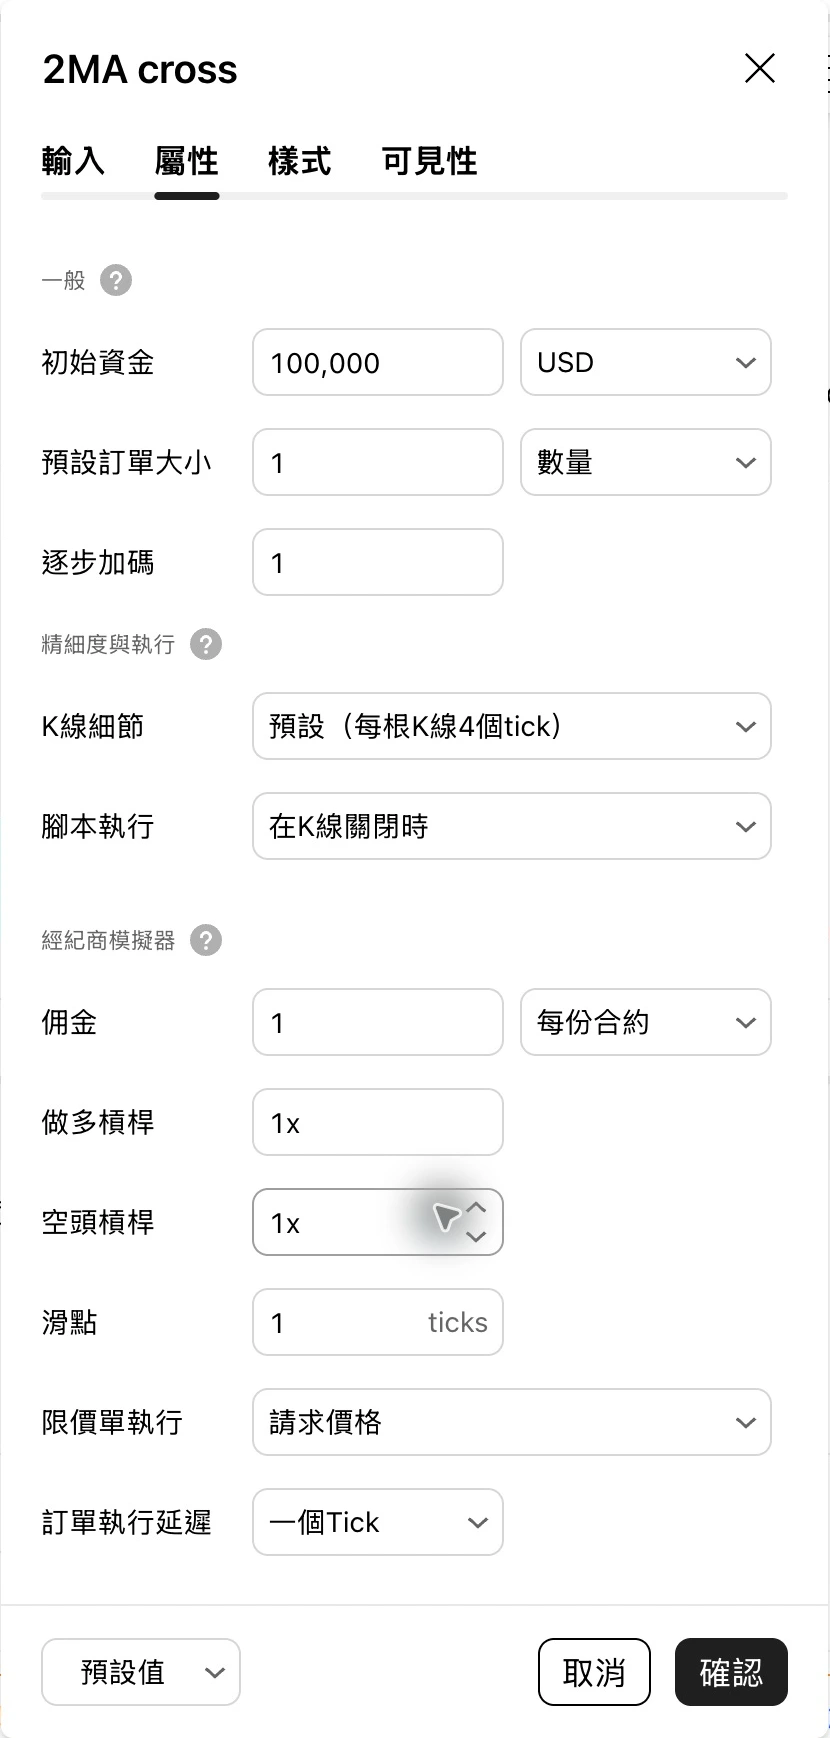
在策略報表按齒輪「Settings」,切到「Properties」。Commission 是手續費,Slippage 是滑點。以期貨每口收費為例,手續費單位選「Per contract」,填入每口單邊費用;系統會在進場與出場分別計算。
假設 MNQ 每口來回手續費是 $2,單邊就是 $1,Commission 填 1。Slippage 填 1,代表市價單與停損單的模擬成交加入 1 tick 的滑點。這組數字只是示範,實際手續費要換成你使用平台的費用。
MNQ 每點是 $2,最小跳動 0.25 點,所以 1 tick 是 $0.50。假設原先預計做多賺 30 點,也就是 $60,進出場各滑 1 tick,合計少 $1;再扣來回手續費 $2,最後剩 $57。
延用前面「最初停損 20 點、1R = $40」的記法,$57 ÷ $40 = 1.425R。這裡的 1R 仍是未加成本的原始價差風險,實際停損損失還會受費用與滑點影響。如果紀錄已經採用含滑點的成交價,或報表已經扣過手續費,就直接用那個結果,才不會重複扣成本。
回測時間則看報表上方的日期範圍。選日期是在指定測哪一段,不代表原本沒有的歷史 K 棒會自動補齊。需要更早的資料,還要確認商品、週期及深度回測可使用的範圍;設定起始日後,記得回到交易清單看第一筆實際成交日期。
交易策略回測範例:把成交價算回報表損益
用內建雙均線策略練習時,可以先核對一筆賺錢和一筆虧錢的交易。下面是 TradingView 實際產生的歷史模擬紀錄,沒有真實下單,也不是推薦交易策略。商品選 CME_MINI:MNQ1!、5 分 K,快線 9、慢線 18,固定 1 口。初始資金設 US$100,000,每口單邊佣金 US$1、滑點 1 tick,做多與做空槓桿均維持 1 倍。佣金與滑點是教學假設,請依自己的交易條件調整。
在報表日期選「自訂日期範圍」,這次設為 2026 年 10 月 1 日至 10 月 30 日。畫面會標示「深度」,若出現「更新報告」就按下去,等計算完成再匯出。深度回測的交易列在報告裡,不會顯示成圖表上的成交標記;進一步操作可看深度回測教學。
| 交易 | 進場 → 出場 | 成交價 | 扣佣金後 |
|---|---|---|---|
| 第 1 筆,做空 1 口 | 10/1 03:00 → 05:20 | 31,024.50 → 30,868.50 | US$310 |
| 第 2 筆,做多 1 口 | 10/1 05:20 → 06:15 | 30,868.50 → 30,847.50 | −US$44 |
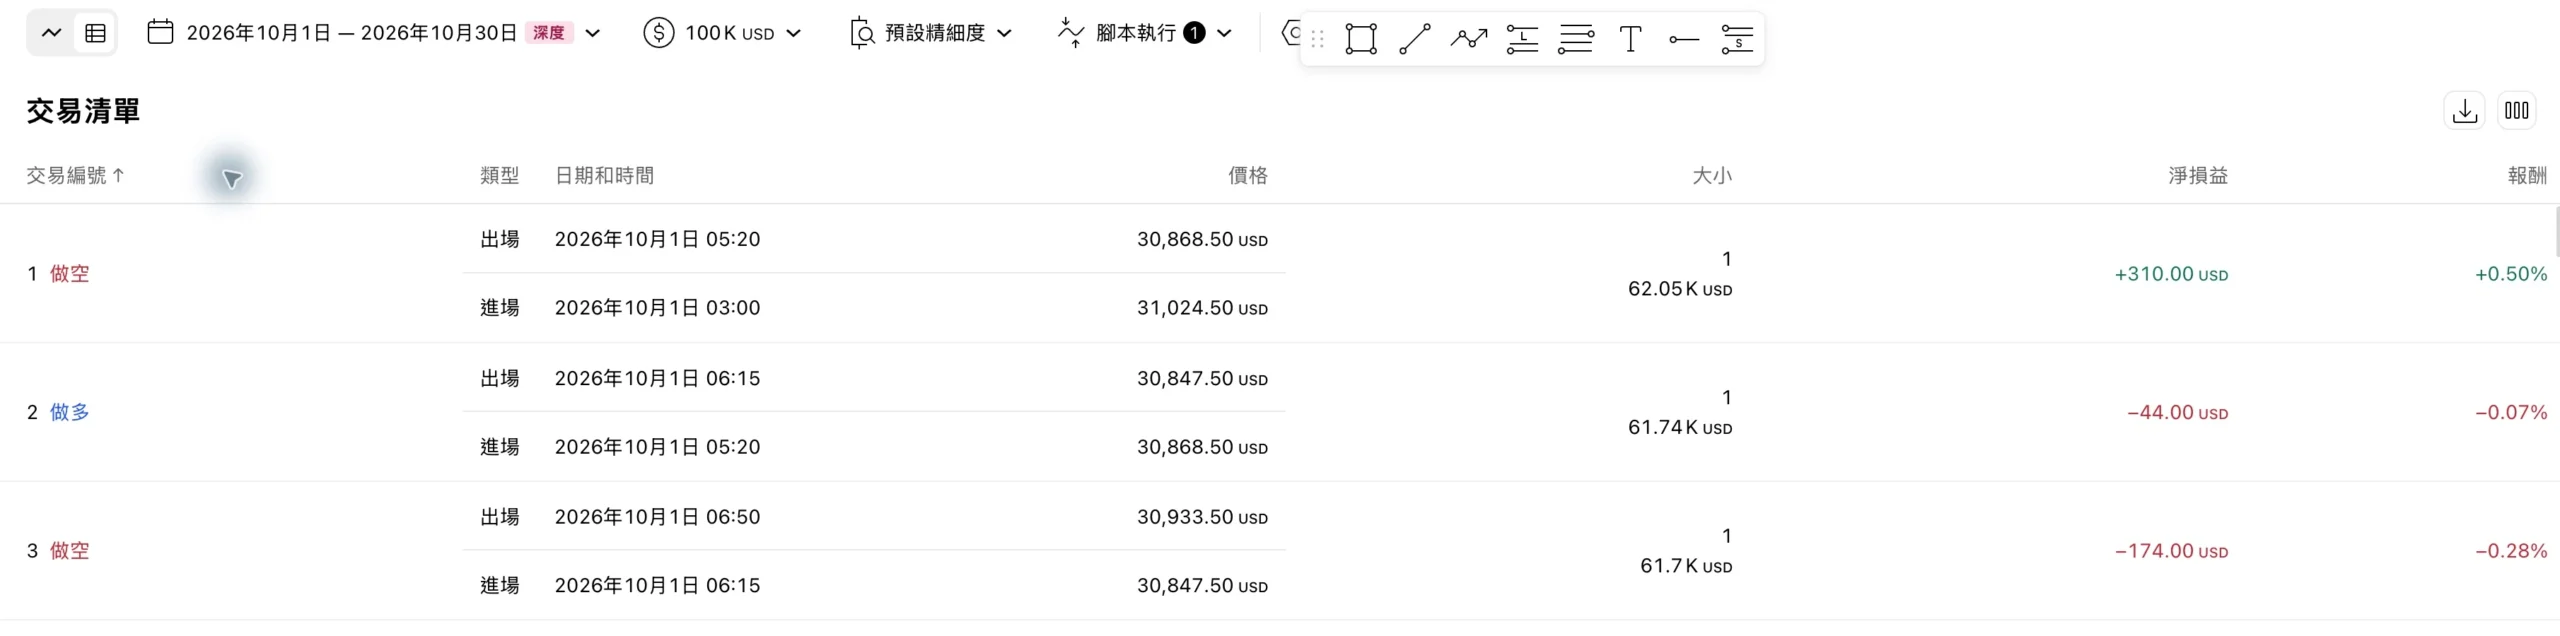
第 1 筆做空賺 156 點,MNQ 每點 US$2,所以成交價差是 US$312,再扣來回佣金 US$2,淨利就是 US$310。第 2 筆做多虧 21 點,價差損失 US$42,加上 US$2 佣金後,報表顯示虧 US$44。這裡用的是已含滑點的模擬成交價,不用再扣一次滑點。
匯出的同一筆交易會各列一行進場、一行出場,兩行都顯示該筆淨損益。自己加總時,每個交易編號只能算一次。最後一筆若顯示「開啟」,代表它在測試結束時還沒平倉,應與已平倉交易分開看,不能混進勝率或已實現損益。
可以下載這份雙均線歷史模擬報告(XLSX),在「交易」分頁核對前兩筆,在「屬性」分頁查看商品、週期、參數及成本。這份檔案是固定期間的教學紀錄;連續合約、資料更新與設定差異,都可能讓重新執行的結果不同。
回測結果要看哪些數字?
總獲利很吸引人,但單看這個數字不夠。至少把下面幾項一起看:
- 交易筆數:10 筆很容易被一兩次大賺扭曲,先累積 30 筆,再往 100 筆看。
- 勝率:要和平均獲利、平均虧損放在一起,不是越高越好。
- 平均 R:所有交易的 R 加總後除以筆數,能看出每做一筆平均留下多少。
- 最大回撤:連續不順時會掉多深,這會影響口數和心理壓力。
- Profit Factor:獲利交易總額除以虧損交易總額,還要確認有沒有被少數大單撐高。
例如 40% 勝率、平均賺 2R、平均賠 1R,期望值是 0.4 × 2R – 0.6 × 1R = 0.2R。這是這組假設數字算出的期望值,未另外計入手續費與滑點,也不保證未來能維持。就算策略有優勢,仍可能連續幾筆停損。
哪些回測結果看起來很好,實際上不能用?
最常見的問題是看到後面的 K 棒才決定前面要不要進場。手動回測要遮住未來,程式回測則要留意指標有沒有引用尚未完成的 K 棒或未來資料。
回測勝率看起來很高,實盤卻一直虧,我把容易漏掉的地方整理成這支影片。可以拿自己的回測紀錄一起對照。
另一個問題是只挑記得的行情。熱門大趨勢、非農公布日、自己曾經大賺的那週都很好測,也很容易讓結果失真。日期最好先固定,例如連續測 3 個完整月份,不能看到難做就跳過。
手續費、滑價和成交限制也要放進去。限價單被 K 棒碰到,不代表排隊一定成交;市價單在快速行情也可能滑價。回測假設太漂亮,實盤通常只會更差。
NQ、MNQ 還要注意合約月份與交易時段。用連續合約看圖很方便,模擬成交時仍可能遇到換月價差。要練日內節奏,可以先從5 分 K 當沖的固定時段開始。
同一根 K 棒碰到停損和停利,回測怎麼算?
假設做多後,這根 K 棒的最高價超過停利、最低價也跌破停損。只看開高低收,還不知道哪個價位先到;模擬器會依預設的 K 棒內價格路徑判斷成交。先碰停利和先碰停損,算出的結果就可能不同。
提高歷史 K 棒的資料細節,可以用較短週期的價格補充判斷,但仍受可取得的歷史資料限制。遇到這類交易,先打開交易明細,對照進出場時間與價格,再判斷結果是否符合你的交易方式。
回測先使用標準 K 線。平均 K 線(Heikin Ashi)、磚形圖(Renko)等圖表含有計算後的價格,直接拿來當成交價,績效可能偏離實際市場。看盤喜歡這類圖表,也要另外核對策略使用的成交價格。
第一次回測,先完成 30 筆就好
剛開始不用一次拉三年資料。先選一個商品、一個週期和一個交易時段,把規則固定,完成 30 筆。途中只能記問題,不能看到虧損就臨時改條件。
30 筆完成後再拆開看:哪個時段表現差、停損平均多大、連續虧損最多幾筆、違反規則的單佔多少。若樣本仍有正期望,再換到另一個月份測同一版規則。
30 筆是方便開始整理的第一批,不是證明策略有效的門檻。換到新月份時,先把原本規則和參數固定,完整做完再看結果;一邊看答案一邊改,測到的就不是同一套方法了。也可以拆開看做多與做空,確認獲利是否只來自其中一邊。
第二段資料也差不多,才值得進入模擬交易。模擬時會多出按錯、猶豫、漏單和即時行情壓力,這些都不是歷史回測能完整還原的。
TradingView 回測常見問題
TradingView 策略測試器找不到怎麼辦?
先在上方指標選單的 Technicals → Strategies 選一個內建策略,加到圖表後下方就會開啟策略報表。一般指標不會自動產生報表;若面板已收起,按底部的策略名稱開啟。看到報表但沒有交易,再確認測試期間是否出現訊號、下單口數與可用資金是否足夠。
回測是什麼?
把固定交易規則套到過去行情,逐筆記錄進場、停損、出場與結果,再用樣本判斷這套方法是否有正期望。
TradingView 可以免費回測嗎?
可以先用 K 棒回放和內建策略熟悉流程。可回放的日內歷史長度、秒級週期與部分進階功能會受到方案限制。
K 棒回放和策略測試器差在哪?
K 棒回放適合逐根練判斷;策略測試器會按照 Pine Script 策略自動模擬交易,適合條件明確、可以程式化的方法。
回測至少要幾筆交易?
30 筆可以做第一次檢查,100 筆以上比較能看出勝率、平均 R 和連續虧損的分布。還要跨不同月份與行情狀態。
手動回測可以用 Excel 或 Google 試算表嗎?
可以。日期、商品、方向、進場、停損、出場、R 倍數和是否照規則,先把這幾欄記完整就夠用。
TradingView Replay Trading 的紀錄會保存嗎?
Bar Replay 可以恢復上次回放的位置,但交易結果與回放位置是兩回事。重要交易紀錄仍要從 Replay Trading 匯出,或另記到自己的回測表。
指標可以直接放進策略測試器嗎?
一般 indicator 腳本只畫出數值或訊號,不會自動產生交易報告。要改成 strategy 腳本,並寫出進場、出場與口數條件。
Deep Backtesting 是什麼?
它能指定日期範圍,使用商品可取得的更多歷史資料計算策略,不只限於目前圖表載入的 K 棒。
回測要不要算手續費和滑價?
要。短線策略每筆目標不大,忽略手續費和滑價,很容易把原本沒有優勢的結果算成獲利。
回測勝率很高就可以實盤嗎?
還不夠。要一起看平均獲利、平均虧損、最大回撤、交易筆數,也要再做一段沒有用來調整規則的資料測試。
NQ 回測要用 NQ1! 還是當月合約?
看圖和找型態可用連續合約;精算成交、跳空與換月影響時,當月合約資料會比較貼近實際交易。
回測完成後下一步是什麼?
先換一段沒用過的日期重測,再進入模擬交易。兩個階段都能維持規則和風險,才考慮用小口數交易。
回測不用追求一張完美報表。規則寫得清楚、日期沒有挑過、每一筆都照同樣方式記錄,結果才有參考價值。先完成第一批 30 筆,比一直換策略更容易找到問題。